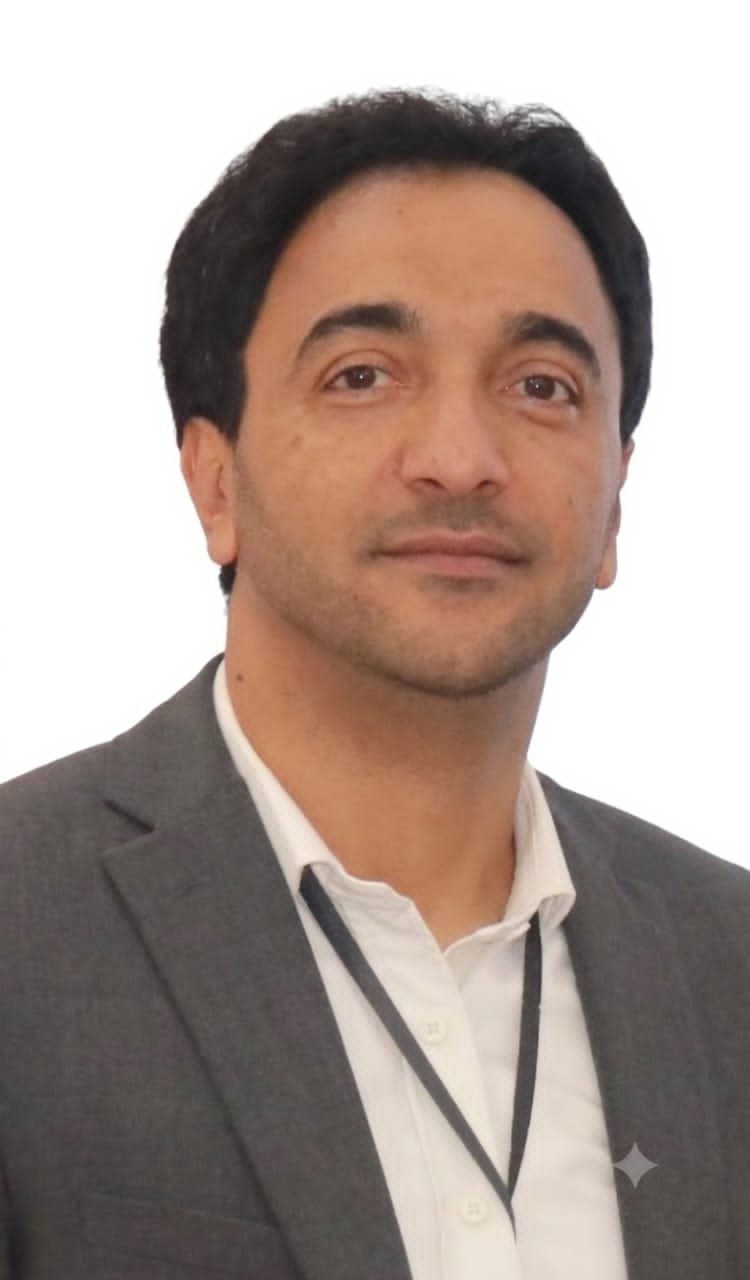
- يتجه مستقبل المحافظ الإلكترونية نحو تحولها من مجرد وسيلة للدفع والتحويل إلى منصة مالية متكاملة تقدم خدمات متنوعة
شهد القطاع المصرفي خلال السنوات الأخيرة تطورًا رقميًا متسارعًا مدفوعًا بالتقدم الكبير في مجالات الاتصالات والإنترنت والذكاء الاصطناعي، ويُعد ظهور المحافظ الإلكترونية الرقمية من أبرز صور هذا التطور، إذ أصبحت وسيلة فعالة لإدارة الأموال وتنفيذ عمليات الدفع والتحويل بسهولة وسرعة.
أصبحت المحافظ الإلكترونية أداة مهمة لتعزيز الشمول المالي، وعنصرًا أساسيًا ضمن منظومة الخدمات المالية الرقمية، لما تؤديه من دور في الحد من الاعتماد على النقد وتسهيل التعاملات المالية، إلى جانب تعزيز التواصل والعلاقة بين العملاء والمؤسسات المصرفية، ومن هذا المنطلق، يتشكل مستقبل القطاع المصرفي من خلال التكامل بين التطور المستمر في الخدمات المصرفية الرقمية ومدى استجابة العملاء وتقبلهم لهذه التقنيات الحديثة.
خدمات متنوعة وسهولة استخدام
تُعد المحفظة الإلكترونية إحدى الخدمات المالية الرقمية الحديثة التي تتيح للمستخدم الاحتفاظ بالأموال وإدارتها بصورة إلكترونية، وإجراء مختلف المعاملات المالية بسهولة وسرعة، بما في ذلك تحويل الأموال، وسداد الفواتير، وشراء السلع والخدمات، واستقبال المدفوعات، دون الحاجة إلى التعامل المباشر بالنقود الورقية أو المعدنية.
ويمكن للمستخدم الوصول إلى المحافظ الإلكترونية والاستفادة من خدماتها من خلال تطبيقات الهواتف الذكية أو المنصات والمواقع الإلكترونية، وقد تكون مرتبطة بحساب مصرفي أو بطاقة دفع، كما يمكن أن تعمل بصورة مستقلة ضمن نظام مالي رقمي، وذلك وفقًا للتشريعات والأنظمة المعمول بها وطبيعة الخدمات المقدمة في كل دولة.
أهمية متنامية وتوسع وانتشار كبير
بينما تزداد أهمية المحافظ الإلكترونية مع التوسع في التحول الرقمي للقطاع المالي والمصرفي، لما توفره من وسائل سهلة وسريعة لإجراء مختلف المعاملات المالية، فهي تمكن المستخدم من تنفيذ عمليات الدفع وتحويل الأموال وسداد الفواتير وشراء السلع والخدمات إلكترونيًا، دون الحاجة إلى استخدام النقد، مما يسهم في توفير الوقت والجهد وتقليل تكاليف بعض المعاملات، كما تؤدي دورًا مهمًا في تعزيز الشمول المالي من خلال إتاحة الخدمات المالية لشرائح واسعة من المجتمع، بما في ذلك الأفراد الذين لا يمتلكون حسابات مصرفية تقليدية. إلى جانب ذلك، تتيح متابعة العمليات المالية والاحتفاظ بسجل إلكتروني للمعاملات، وتدعم نمو التجارة الإلكترونية، مما يجعلها من الأدوات الأساسية في تطوير الخدمات المصرفية وتعزيز التحول نحو اقتصاد رقمي أكثر كفاءة ومرونة.
كما أصبحت المحافظ الإلكترونية من الأدوات المهمة في تطوير القطاع المصرفي ودعم التحول الرقمي، لما توفره من حلول مالية تتيح للعملاء تنفيذ معاملاتهم بسهولة وسرعة، مثل تحويل الأموال، وسداد الفواتير، ودفع قيمة المشتريات.
وتساهم المحافظ الإلكترونية كذلك في تحسين تجربة العملاء، إذ توفر إمكانية الوصول إلى الخدمات المالية في أي وقت ومن أي مكان، مع سهولة متابعة العمليات وإدارة المعاملات إلكترونيًا. كما تدعم تطور الخدمات المصرفية من خلال الاستفادة من التقنيات الحديثة، مثل الذكاء الاصطناعي والحوسبة السحابية، مما يساعد المؤسسات المالية على تقديم خدمات أكثر كفاءة وفاعلية.
إلى جانب ذلك، تساعد المحافظ الإلكترونية على الحد من استخدام النقد وتشجيع المدفوعات الرقمية، الأمر الذي يسهل عمليات البيع والشراء ويسهم في تقليل بعض التكاليف المرتبطة بتداول الأموال. وبناءً على ذلك، تمثل المحافظ الإلكترونية أحد المكونات الأساسية للمستقبل المصرفي، لما توفره من مرونة وكفاءة وسهولة في تقديم الخدمات المالية ومواكبة احتياجات العملاء المتطورة.
ومن المتوقع أن يسهم الذكاء الاصطناعي في تطوير المحافظ الإلكترونية من خلال تعزيز الأمان، واكتشاف عمليات الاحتيال، وتحليل السلوك المالي، إضافة إلى مساعدة المستخدمين في إدارة نفقاتهم وميزانياتهم.
تحديات متعددة أبرزها الأمن السيبراني
ورغم مزاياها، تواجه المحافظ الإلكترونية تحديات متعددة، أبرزها الأمن السيبراني، وحماية البيانات، وضعف الثقافة الرقمية، والبنية التحتية، والحاجة إلى تشريعات وتنظيمات واضحة تضمن حماية المستخدمين وتعزز الثقة بالخدمات الرقمية.
أما مستقبل المحافظ الإلكترونية، فيتجه نحو تحولها من مجرد وسيلة للدفع والتحويل إلى منصة مالية متكاملة تقدم خدمات متنوعة مثل الادخار والتمويل وإدارة الأموال، مدعومة بتطور الذكاء الاصطناعي والمدفوعات الفورية والتجارة الإلكترونية، مما يجعلها عنصرًا أساسيًا في مستقبل الخدمات المصرفية الرقمية.
*مدير إدارة الإخطارات (fiu) البنك المركزي


.webp)